逆势力挺甲骨文?德银:举债不是大问题 AI机遇远超风险!
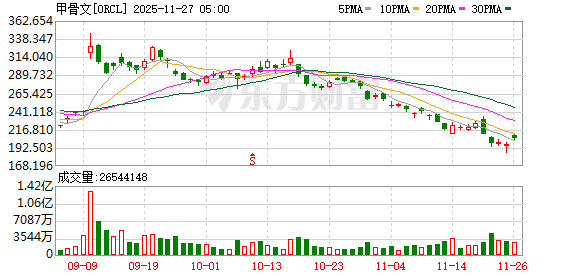
①德意志银行分析师Brad Zelnick认为,尽管甲骨文因AI计划过度举债引发市场担忧,但当前看空观点或为“看涨”信号;②他重申对甲骨文的“买入”评级,目标股价375美元,认为AI投资回报可靠,甲骨文在AI云基础设施部署方面具领先地位。
随着甲骨文公司(Oracle)为其庞大的人工智能(AI)计划融资,市场愈发担心其过度举债,但德意志银行(Deutsche Bank)似乎持有截然相反的观点。
该行分析师Brad Zelnick在给客户的一份报告中表示,在投资者担心高额支出及其对公司财务健康的影响之际,当前围绕甲骨文的看空观点实际上可能是一个“看涨”信号。
报告指出,假设甲骨文对2030财年的预期不包含任何来自OpenAI的收入和支出,“相较于公司给出的指引,我们的研究显示,这种情境下每股收益(EPS)将减少4美元,降至17美元,自由现金流(FCF)将减少100亿美元至310亿美元。”
“如果将这些数据折算到现在,那么以目前约200美元的股价计算,该公司几乎没有因与OpenAI的业务关系而获得估值溢价。”他补充道。
目前,甲骨文正为“AI投资竞赛”大肆举债:继9月在美国高评级债券市场融资180亿美元后,该公司又在11月初获得一笔约180亿美元的项目融资贷款,用于在新墨西哥州建设一个数据中心园区,甲骨文将作为租户入驻该园区。
另据上月报道,银行还另行提供了380亿美元贷款组合,用于资助超大规模数据中心园区提供商Vantage Data Centers在得克萨斯州和威斯康星州开发的项目建设。相关项目是OpenAI与甲骨文7月宣布的人工智能基建计划一部分。
摩根士丹利也警告称,衡量甲骨文债务风险的指标——信用违约互换(CDS)11月达到三年来最高水平,如果该公司不能缓解投资者对大规模人工智能支出狂潮的担忧,到2026年情况只会更糟。
不过Zelnick对此似乎不以为然。他重申对甲骨文的评级为“买入”,目标股价为375美元。他承认,投资者对债务的担忧是真实存在的,但他也指出,负债可能存在“很大的灵活性/可替代性”。
他补充称,如果这些负债最终成为甲骨文财务的负担,公司每股收益可能降至约15美元,自由现金流可能降至约260亿美元。
Zelnick进一步解释称,“甲骨文目前的股价基于2026年每股收益预期,市盈率高达27倍,这表明市场不愿为未来的增长支付溢价,而是更关注短期内可见的业绩。”
“虽然我们意识到财务和运营风险,但我们的观点是,这些风险远不及真实存在的巨大机会,因为OpenAI的业务积压代表了可靠的投资回报(ROI),项目持续按计划推进,并验证了甲骨文在大规模部署AI云基础设施方面的领先地位。”他补充道。
(文章来源:财联社)
- 2026智慧出行与低空经济创新融合大会,于车展首日举办
- 一嗨租车践行尊师惠师上线教师长期福利
- 家用SUV全能王者!全新第四代博越L驾临郑州,盛大上市
- 三人死亡,这家想做自动驾驶界“安卓”的公司被查
- 共赴智能新时代 科技东风汽车亮相2026世界智能网联汽车大会
- Next Move, Next Horizon | SHACMAN Group 全球合作伙伴大会暨嘉年华展在西安举办
- 「迪迪虾」重磅发布,比亚迪率先进入AI智能体时代 !
- 等了九年,特斯拉Roadster飞起来了
- 30万级价格解锁50万级体验!华系旗舰价值标杆奕境X9开启全国集中交付
- 新型工业化提速,京津冀智能制造迎来设备更新窗口期
- 一汽丰田9月销量揽获 四个“第一”,一个“唯一”
- 偶遇匈牙利机场塔台广告:张雪为比亚迪出海点赞,看见中国智造的全球化力量
- 9.99万起艾尼氪V:一场兼顾止血与反攻的博弈
- 25万、限量300台,坦克300虎克之路到底卖给谁
- 新款马自达EZ-60激光版上市,限时11.39万元起
- 智界RX25.98万元起上市,R7同步焕新、享界V8开启预售