芯片电池都能造!但是比亚迪为何,不做轮胎和玻璃?
比亚迪的垂直整合模式,在业内鼎鼎大名。说白了就是什么都自己干,不向外采购。王传福曾直言,比亚迪除了汽车玻璃和轮胎,其它基本都能自己造。
问题来了,就连芯片和电池这种高难度都能自己造,为何偏偏不做技术门槛不高的玻璃和轮胎?答案,藏在王传福算过的三个账本里。
轮胎和玻璃是典型的规模驱动型产业,其成本优势建立在,远超单一车企需求的巨大产能之上。
专业供应商数十年建立的“规模-成本”正循环,是任何新进入者靠一纸立项文件,无法逾越的物理规律。
全球头部轮胎企业,旗下一个工厂年产能动辄1000万条以上。
比亚迪年销即便达到400-500万辆级别,年需轮胎约1600万-2000万条,也仅相当于一个中等规模工厂的产量。
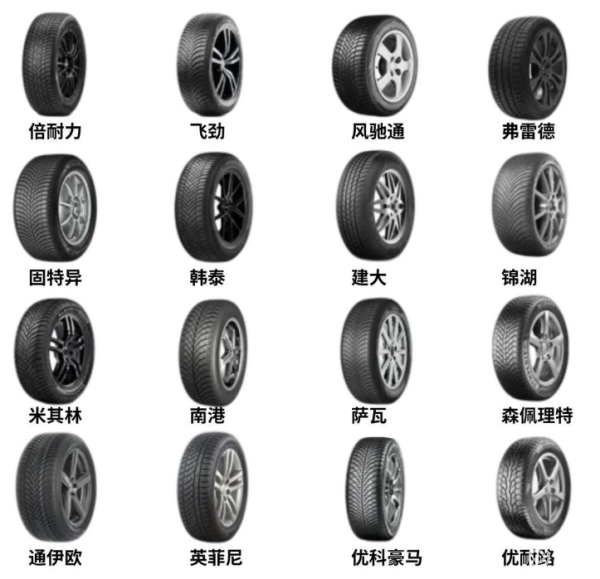
自建产线只有在100%满产时,成本才可能逼近外采价,一旦产销波动,自产成本则会迅速反超对外采购。
而专业轮胎厂通过服务多家车企,天然享有“一对多”的规模、成本、物流优势。至于玻璃行业,其规模壁垒更为坚固。
以行业龙头福耀玻璃为例,全球市占率约37%,构建了从硅砂、浮法玻璃原片到总成的完整垂直一体化,从而实现了极致成本控制。
比亚迪再厉害,自己造轮胎和玻璃,也不如向供应商采购更便宜,这是行业性质和现状决定的。
2. 技术账:好钢用在刀刃上有些技术值得倾尽资源,有些技术则适合借力全球。
判断标准不在于“能不能做”,而在于“做了以后能否形成代际优势”。
轮胎与玻璃无疑需要专业技术,但二者均已有充分竞争成熟、成熟靠谱的供应商格局,也不容易成为制约新能源车的“卡脖子”环节。
比亚迪如果非要自研自产轮胎玻璃,带来的边际收益和技术溢出效应非常有限,反而可能稀释核心赛道的攻坚速度。
而比亚迪把相同资源电池、芯片等方向,却可能改写整车性能与行业格局。
比亚迪垂直整合的刀刃,应该指向高价值、高技术壁垒、且直接影响产品核心竞争力,以及供应链安全的环节:电池、电机、电控、芯片等。
比亚迪累计研发投入2500多亿元,这些真金白银的重量,理应压向技术壁垒高、价值占比大、能够拉开代差的核心环节。
核心就是一句话,好钢要用在刀刃上。
3. 战略账:垂直整合有取舍比亚迪垂直整合模式的边界,并非一张固定的“能力清单”,而是一条动态的“经济性与技术性最优曲线”。
不造轮胎和玻璃,正是这条曲线在当下最理性的落点。当外部市场的效率、成本等优于内部化时,“垂直整合的手”便会收回。
在成本占比60%以上的三电领域“自己动手”,可以把整车制造成本较外购模式压低15%-20%。在成本占比仅3%-5%的轮胎玻璃领域专注于供应商协同,总成本反而最优。
当某些零部件在当下,并不构成新能源汽车行业高技术门槛,以及深厚护城河的时候,比亚迪便选择不做。
在新能源汽车行业痛点和难点的高技术领域地带集中突破,构建起行业领先的技术护城河,这才是比亚迪应该做的事情,也是具有高价值回报的事情。
换而言之,比亚迪不是不做或者做不了,而只是从技术和成本领域,做出了战略性选择和取舍。用合作提升效率,用自研构筑壁垒。
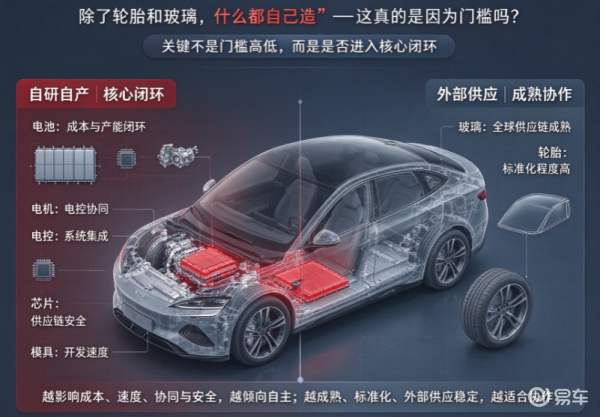
比亚迪的“全产业链垂直整合”模式,其实有一条清晰而精算过的边界。
它不造轮胎和玻璃,这不是能力的缺口,而是算盘的落珠;不是退让,而是把拳头收回来,再打向更值得打的地方,是一场基于规模成本、技术特性,以及行业格局与战略取舍的精密计算。
这恰恰体现了其垂直整合战略的成熟:只把资源投在能构筑核心壁垒、或存在“卡脖子”风险的高价值环节。
比亚迪的真正高明,正在于既敢全栈攻坚,也敢在合适的地方放手。
- 芯片电池都能造!但是比亚迪为何,不做轮胎和玻璃?
- 25万买新能源大五座SUV新选择!纯电续航至高451km
- 深陷销量低迷困局,智界独立能否摆脱销量低迷魔咒?
- 埃安Ray7开启预售 12.88万元起提供五款车型
- 裁员9000人!女销冠也无法拯救,中年男人的梦中情车
- 爆款持续输出!2027款极狐S5升级激光雷达、后驱动力
- 魏牌二代蓝山开启咨询:方盒子造型,换装2.0T发动机
- 阿维塔T09全球首秀 一套商周鼎式设计卷疯旗舰豪华SUV
- 定位为旗舰级别,阿维塔 T09 正式登场
- 18万唯一增程长续航四驱,iCAR V27长续航版上市
- 中国人保携手东岭欣城社区宣传活动
- 智界RX顶配车型价格低四万,但续航里程减少152公里
- 三十万级车型能否带来五十万旗舰的驾乘体验?奕境X9,将华为满配科技融入这台“家庭旗舰”之中!
- 皆碑:魏牌高山,"性能猛男"验证价格就是生产力?
- 全新吉利银河E5、奇瑞QQ3 EV摩登版 | 一周新车
- 售价198.8万元,宾利首款纯电SUV托卡尔发布